Zum Inhalt springen
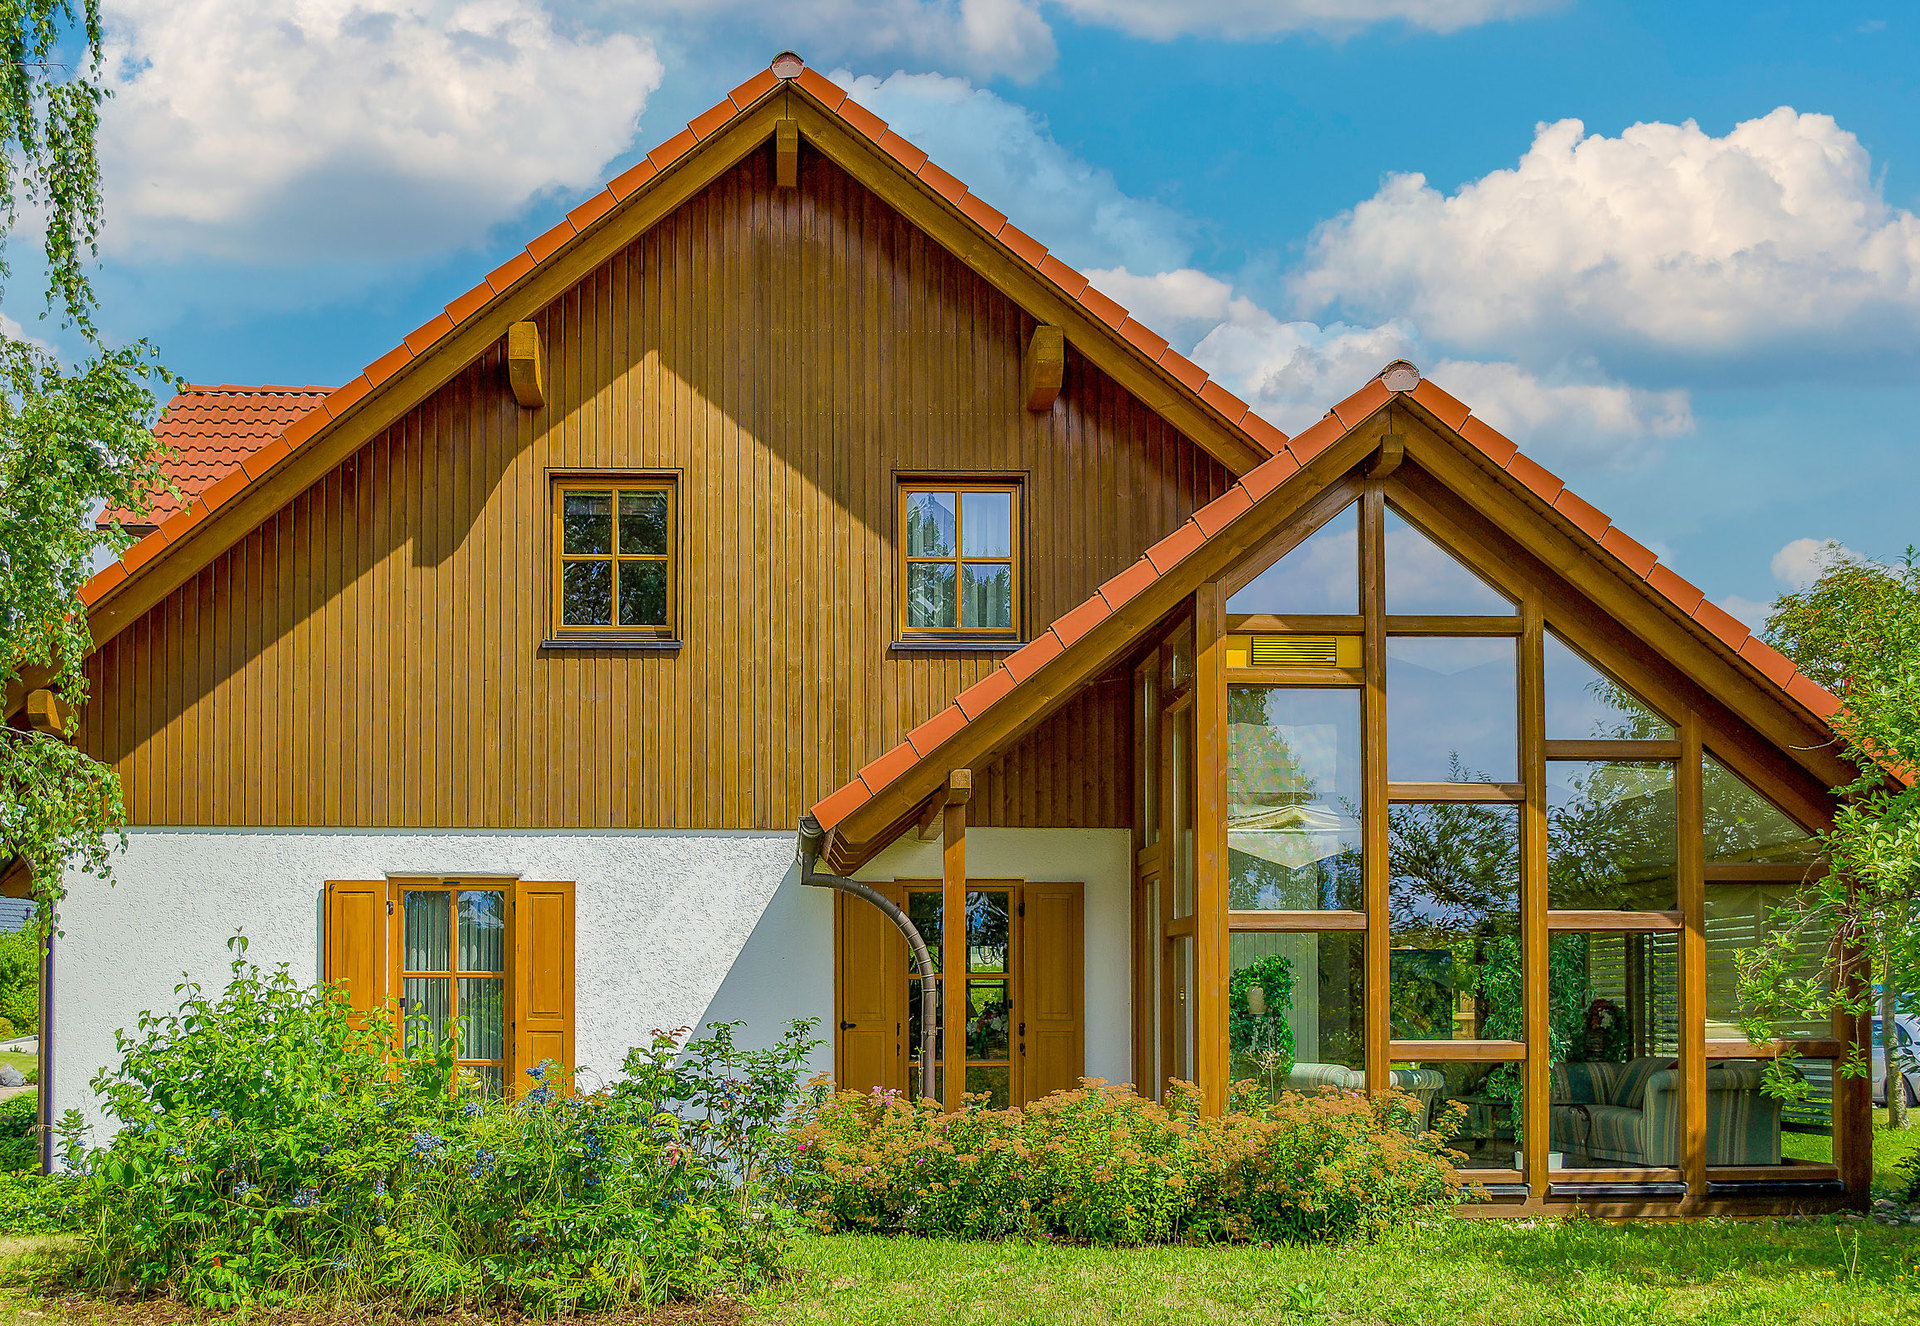
Einfamilienhaus mit Holzgiebel und Wintergarten im Sommer

BlogArtikel Nr. 1

Vermeiden Sie diese Fehler beim Hausverkauf

Die meisten Eigentümer verkaufen ein Haus nur ein- oder zweimal im Leben. Oft fällt der Verkauf in eine Zeit, in der ohnehin viel los ist: ein Erbe, der Umzug in eine kleinere Wohnung, eine Trennung. Fehler passieren dann nicht aus Leichtsinn, sondern weil die Erfahrung fehlt. Die gute Nachricht: Die teuersten Fehler sind bekannt, und fast alle lassen sich vorher vermeiden. Hier finden Sie zehn typische Fehler, jeweils mit dem, was Sie stattdessen tun können. Wo ein Thema mehr Raum braucht, verweisen wir auf einen eigenen Ratgeber.
Christian Atzinger
Von Christian AtzingerVeröffentlicht am 11 Min. Lesezeit

Das Wichtigste in Kürze

  • Der Startpreis entscheidet über den ganzen Verkauf. Ein zu hoher Preis kostet am Ende oft mehr als ein ehrlicher.
  • Angebotspreise in Portalen sind keine Kaufpreise. Gezahlt wird meist weniger.
  • Besorgen Sie Unterlagen und Energieausweis, bevor Sie Ihr Haus inserieren. Wer erst damit beginnt, wenn die ersten Käufer fragen, verliert Zeit.
  • Prüfen Sie vor dem Notartermin, ob der Käufer den Kaufpreis finanzieren kann.
  • Wer einen bekannten Mangel verschweigt, ist auch durch einen Haftungsausschluss im Vertrag nicht geschützt.

Fehler 1: Sie starten mit dem Hoffnungspreis.

Fast jeder Eigentümer startet mit dem Preis, den er sich erhofft. Das ist verständlich. Sie kennen jede Renovierung, jeden Sommer im Garten, jede Geschichte im Haus. Ein Käufer sieht ein Baujahr, einen Grundriss und eine Lage. Wir nennen den Preis, der aus diesem Unterschied entsteht, den Hoffnungspreis.
Was dann passiert, ist fast immer gleich: Es kommen wenige Anfragen, das Inserat bleibt online, und Käufer fragen sich, warum. Ein Inserat, das lange sichtbar ist, wirkt auf Interessenten wie ein Signal, dass etwas nicht stimmt. Es folgen Preissenkungen.
Dabei zählen gerade die ersten Tage. Bei unseren eigenen Verkäufen haben sich gut 60 % der ernsthaften Interessenten in den ersten 72 Stunden nach Vermarktungsstart gemeldet. Und eine eigene Auswertung aller unserer Verkäufe im Großraum München seit Januar 2024 zeigt bei einem Angebotspreis von 800.000 €: Bei einem Verkauf innerhalb von 45 Tagen lag der Kaufpreis im Schnitt 26.400 € über dem Angebotspreis, bei 46 bis 90 Tagen 16.800 € darüber, bei mehr als 90 Tagen 13.600 € darunter.
Ein zu hoher Startpreis kostet Sie am Ende mehr als ein ehrlicher.
Was Sie stattdessen tun: Lassen Sie den Wert vor Ort ermitteln und fragen Sie nicht nur nach einer Zahl, sondern nach einer Begründung. Wie eine Bewertung abläuft, lesen Sie im Ratgeber Was ist mein Haus wert?

Fehler 2: Sie halten Angebotspreise für Kaufpreise.

Viele Eigentümer schauen zuerst in die Immobilienportale. Das Haus zwei Straßen weiter steht für einen hohen Preis drin, also muss das eigene ähnlich viel wert sein. Doch Portale zeigen, was Verkäufer verlangen, nicht, was Käufer am Ende zahlen. Und manches Inserat steht gerade deshalb so lange online, weil sein Preis nicht trägt.
Wie groß der Abstand sein kann, zeigt ein Beispiel: Bei Eigentumswohnungen in München lagen die tatsächlichen Kaufpreise im September 2026 im Schnitt 5,5 % unter den Angebotspreisen (Sprengnetter, September 2026). Für Häuser nennt diese Auswertung keinen eigenen Wert.
Was Sie stattdessen tun: Orientieren Sie sich an echten Kaufpreisen. Jeder notariell beurkundete Kaufvertrag geht in Abschrift an den Gutachterausschuss. Er veröffentlicht daraus Marktberichte und die Bodenrichtwerte. Wie sich die Preise in der Region zuletzt entwickelt haben, lesen Sie unter Immobilienpreise München und Umland, aktueller Stand, was der Bodenrichtwert aussagt, unter Bodenrichtwert in München und Umland.

Fehler 3: Sie suchen die Unterlagen erst, wenn der Käufer fragt.

Käufer, Banken und Notar fragen fast immer dieselben Unterlagen ab. Fehlen sie, steht der Verkauf still, manchmal genau dann, wenn ein Käufer bereit wäre. Wer auf eine Kopie aus der Bauakte wartet, verliert Zeit, und ein Käufer, der warten muss, schaut sich oft weiter um.
Typisch sind:
  • Grundbuchauszug,
  • Flurkarte und Lageplan,
  • Baupläne und Baugenehmigung,
  • Wohnflächenberechnung,
  • Energieausweis,
  • Nachweise über Modernisierungen, etwa für Dach, Fenster oder Heizung.
Haben Sie das Haus geerbt, braucht das Grundbuchamt in der Regel einen Erbschein oder ein notarielles Testament mit Eröffnungsniederschrift. Auch das kann dauern.
Was Sie stattdessen tun: Legen Sie den Ordner vor dem Inserat an. Die vollständige Liste finden Sie im Ratgeber Wohnung verkaufen: Welche Unterlagen Sie brauchen, alles zum Erbnachweis unter Geerbte Immobilie verkaufen.

Fehler 4: Sie denken zu spät an den Energieausweis.

Wer ein Haus verkauft, braucht einen gültigen Energieausweis. Das gilt für private Verkäufer genauso. Spätestens bei der Besichtigung müssen Sie ihn vorlegen, es reicht, wenn er gut sichtbar ausliegt. Nach dem Kaufvertrag übergeben Sie ihn dem Käufer.
Liegt der Ausweis vor, wenn Sie inserieren, gehören bestimmte Angaben daraus schon in die Anzeige: die Art des Ausweises, der Energiebedarf oder Energieverbrauch, der wesentliche Energieträger der Heizung, das Baujahr und die Energieeffizienzklasse. Fehlen die Pflichtangaben, ist das eine Ordnungswidrigkeit, die mit bis zu 10.000 € Bußgeld geahndet werden kann.
Bis Ende 2026 gilt außerdem: Für Wohngebäude mit weniger als fünf Wohnungen, deren Bauantrag vor dem 1. November 1977 gestellt wurde, ist in der Regel ein Bedarfsausweis nötig. Ab dem 1. Januar 2027 haben Sie bei Wohngebäuden die Wahl zwischen Bedarfs- und Verbrauchsausweis.
Was Sie stattdessen tun: Besorgen Sie den Ausweis vor dem Inserat. Alles zu Pflichten und Ausnahmen lesen Sie unter Energieausweis beim Verkauf. Welche Nachrüstpflichten auf einen Käufer zukommen können, erklärt der Ratgeber Sanierungspflicht nach Kauf oder Erbe.

Fehler 5: Sie zeigen Ihr Haus nebenbei.

Das erste, was ein Käufer von Ihrem Haus sieht, sind die Fotos. Dunkle Handybilder am Abend, ein fehlender Grundriss und ein Text, der die Fragen offenlässt, kosten Anfragen, bevor überhaupt jemand angerufen hat.
Bei der Besichtigung geht es weiter. Wer auf Fragen nach dem Alter der Heizung, dem Zustand des Dachs oder den Nebenkosten keine Antwort hat, wirkt unsicher. Und Unsicherheit rechnet ein Käufer in seinen Preis ein.
Was Sie stattdessen tun:
  • Fotos bei Tageslicht, aufgeräumte Räume, ein Grundriss mit Maßen.
  • Eine ehrliche Beschreibung: Lage, Wohnfläche, Grundstück, Baujahr, Zustand, Heizung.
  • Feste Besichtigungsblöcke statt vieler Einzeltermine.
  • Eine Liste mit Antworten auf die üblichen Fragen, dazu der Energieausweis auf dem Tisch.
  • Wertsachen und persönliche Unterlagen vorher wegräumen.
Wie Sie Besichtigungen sicher und in Ruhe führen, lesen Sie im Ratgeber Haus ohne Makler verkaufen.

Fehler 6: Sie prüfen nicht, ob der Käufer zahlen kann.

Ein Käufer, der beim Notar unterschreibt und die Finanzierung dann doch nicht bekommt, kostet Sie Wochen oder Monate. Bis der Vertrag rückabgewickelt ist, sind die anderen Interessenten oft weg.
Das Risiko ist heute größer als vor einigen Jahren, weil Kredite deutlich teurer geworden sind. Laut Deutscher Bundesbank lag der Effektivzins für Wohnungsbaukredite mit mehr als zehn Jahren Zinsbindung im Dezember 2021 bei 1,34 %, im September 2026 bei 4,13 % (vorläufiger Wert). Mit demselben Einkommen bekommt ein Käufer heute also einen kleineren Kredit.
Eine gute Nachricht vorweg: Der Notar achtet darauf, dass niemand ungesichert in Vorleistung geht. Sie verlieren Ihr Haus nicht, ohne dass der Kaufpreis gezahlt ist. Ein geplatzter Kauf kann Sie aber trotzdem Geld kosten.
Die Notarkosten für den Kaufvertrag fallen auf jeden Fall an, dazu kommen die Kosten, den Vertrag wieder rückgängig zu machen. Im Vertrag übernimmt sie meist der Käufer. Gegenüber dem Notar haften aber alle, deren Erklärungen beurkundet wurden, also auch Sie. Kann der Käufer nicht zahlen, tragen im schlimmsten Fall Sie die Kosten. Auch die Grunderwerbsteuer schulden Käufer und Verkäufer gegenüber dem Finanzamt gemeinsam. Wird der Kauf rückgängig gemacht, bevor das Haus umgeschrieben ist, lässt sie sich auf Antrag in der Regel wieder aufheben. Am Ende haben Sie dann nicht nur Zeit verloren, sondern auch Geld, und Ihr Haus ist trotzdem nicht verkauft.
Was Sie stattdessen tun:
  • Bitten Sie vor dem Notartermin um die endgültige Finanzierungsbestätigung der Bank, die sich auf Ihr Haus und den vereinbarten Preis bezieht. Eine vorläufige Bestätigung reicht nicht. Am besten liegt dem Notar schon der Auftrag der Bank vor, die Grundschuld zu bestellen.
  • Zahlt der Käufer aus Eigenkapital, lassen Sie sich den Nachweis darüber zur Sicherheit direkt von der Bank bestätigen. Auch hier sind schon Betrugsfälle bekannt geworden.
  • Behalten Sie einen zweiten Interessenten im Gespräch, bis der Termin steht.

Fehler 7: Sie verschweigen einen bekannten Mangel.

Der feuchte Keller, der Riss in der Fassade, das Dach, das bei Sturm leckt: Die Versuchung ist groß, so etwas nicht von sich aus anzusprechen. Im Kaufvertrag steht bei gebrauchten Häusern ja meist ein Haftungsausschluss.
Doch dieser Ausschluss hat eine klare Grenze. Haben Sie einen Mangel arglistig verschwiegen, können Sie sich nicht darauf berufen (§ 444 BGB). Arglistig heißt vereinfacht: Sie wussten von dem Mangel oder hielten ihn für möglich und haben ihn trotzdem nicht erwähnt. Dann haften Sie, und die Ansprüche des Käufers verjähren nicht nach den kurzen Fristen für Bauwerke, sondern nach der regelmäßigen Frist. Es reicht auch nicht, den Mangel irgendwo in einem Stapel Unterlagen zu verstecken. Der Bundesgerichtshof hat 2023 entschieden, dass Sie damit nur aufklären, wenn Sie berechtigt erwarten dürfen, dass der Käufer die Information dort auch findet.
Ein Mangel, den Sie offen nennen, ist ein Verhandlungspunkt. Ein Mangel, den Sie verschweigen, kann zum Rechtsstreit werden.
Was Sie stattdessen tun: Nennen Sie bekannte Mängel ausdrücklich, am besten schriftlich, und lassen Sie sie in den Kaufvertrag aufnehmen. Was ein Käufer beim Vertragsschluss kennt, kann er später nicht als Mangel geltend machen.

Fehler 8: Sie rechnen Steuer und Kredit erst beim Notar nach.

Zwei Kostenblöcke überraschen Verkäufer immer wieder, weil sie mit dem Haus selbst nichts zu tun haben.
Die Spekulationsfrist. Verkaufen Sie ein Haus innerhalb von zehn Jahren nach dem Kauf, kann der Gewinn einkommensteuerpflichtig sein. Steuerfrei bleibt er, wenn Sie selbst darin gewohnt haben, entweder die ganze Zeit oder im Verkaufsjahr und in den beiden Jahren davor. Bei geerbten Häusern zählt der Kauf durch den Verstorbenen. Mehr dazu im Ratgeber Spekulationsfrist: Wann der Verkauf steuerfrei ist.
Die Vorfälligkeitsentschädigung. Läuft noch ein Kredit mit fester Zinsbindung, dürfen Sie ihn wegen des Verkaufs vorzeitig ablösen. Die Bank kann dafür aber eine Entschädigung verlangen. Wie hoch sie ausfällt, hängt vor allem an Ihrem Zins und an der Restlaufzeit. Fehlen im Kreditvertrag klare Angaben zur Berechnung, kann der Anspruch der Bank sogar entfallen. Die Bank muss Ihnen auf Wunsch schriftlich sagen, was sie verlangt und wie sie rechnet. Mehr dazu im Ratgeber Vorfälligkeitsentschädigung beim Hausverkauf.
Was Sie stattdessen tun: Prüfen Sie das Kaufdatum, bevor Sie den Verkauf planen, und holen Sie die Ablösesumme früh bei Ihrer Bank ein. Welche Kosten sonst auf Sie als Verkäufer zukommen, zeigt der Ratgeber Was kostet ein Hausverkauf?

Fehler 9: Sie verkaufen unter Zeitdruck.

Viele Verkäufe beginnen nicht mit einer Entscheidung, sondern mit einem Ereignis: ein Sturz, ein Pflegegrad, ein Todesfall, eine Trennung. Dann soll es plötzlich schnell gehen. Wer unter Druck verkauft, nimmt oft das erste Angebot an oder startet ohne Vorbereitung, und beides kann teuer werden.
Dazu kommt, dass in vielen dieser Lebenslagen nicht eine Person allein entscheidet. In einer Erbengemeinschaft können die Erben über das Haus nur gemeinsam verfügen. Bei einer Trennung müssen beide Partner zustimmen, wenn beide im Grundbuch stehen. Ohne Einigung droht im schlimmsten Fall eine Teilungsversteigerung.
Was Sie stattdessen tun: Lassen Sie den Wert früh ermitteln, auch wenn der Verkauf noch nicht feststeht. Mit einer belastbaren Zahl lassen sich Gespräche in der Familie ruhiger führen. Zu den einzelnen Lebenslagen gibt es eigene Ratgeber: Erbengemeinschaft: Verkaufen, auszahlen oder behalten?, Immobilie bei Scheidung, Haus verkaufen im Alter und Pflegeheim und eigenes Haus.

Fehler 10: Sie wählen den Makler nach der höchsten Zahl oder der niedrigsten Provision.

Laden Sie drei Makler ein, nennt oft einer den höchsten Preis. Das fühlt sich gut an, ist aber kein Beleg für mehr Können. Wer mit einer hohen Zahl den Auftrag gewinnt und das Haus damit ins Inserat stellt, setzt den Hoffnungspreis nur unter fremdem Namen um. Die Preissenkungen kommen später.
Auch die niedrigste Provision ist kein guter Maßstab. Entscheidend ist, was am Ende bei Ihnen ankommt. Und bei einem Einfamilienhaus oder einer Wohnung schreibt das Gesetz ohnehin vor: Verkaufen Sie an einen privaten Käufer und beauftragen Sie den Makler, darf der Käufer höchstens die Hälfte der Provision übernehmen.
Was Sie stattdessen tun: Fragen Sie jeden Makler, wie er auf seinen Preis kommt und mit welchen echten Verkäufen er ihn begründet. Lassen Sie sich erklären, was in den ersten Wochen passiert. Achten Sie auf die Laufzeit des Auftrags: Bei einem Alleinauftrag hält der Bundesgerichtshof eine Bindung von sechs Monaten regelmäßig für angemessen. Worauf Sie bei der Wahl noch achten sollten, lesen Sie unter Den richtigen Makler in München finden.
FehlerWas Sie stattdessen tun
Mit dem Hoffnungspreis startenStartpreis aus einer Bewertung vor Ort ableiten
Angebotspreise für Kaufpreise haltenechte Kaufpreise und den Bodenrichtwert heranziehen
Unterlagen erst spät suchenOrdner vor dem Inserat vollständig anlegen
Energieausweis vergessenAusweis vor dem Inserat besorgen, Pflichtangaben übernehmen
Haus nebenbei zeigenFotos bei Tageslicht, Grundriss, vorbereitete Besichtigung
Finanzierung nicht prüfenendgültige Finanzierungsbestätigung der Bank vor dem Notartermin
Mängel verschweigenbekannte Mängel offen nennen und in den Vertrag aufnehmen
Steuer und Kredit übersehenKaufdatum prüfen, Ablösesumme bei der Bank anfragen
Unter Zeitdruck verkaufenfrüh bewerten lassen, auch wenn der Verkauf noch nicht feststeht
Makler nach Zahl oder Provision wählennach Begründung, Vorgehen und Vertragslaufzeit fragen

Fazit

Die meisten Fehler beim Hausverkauf haben eine gemeinsame Ursache: Es fehlt am Anfang die Zeit, sich vorzubereiten. Wer den Preis ehrlich ansetzt, die Unterlagen vorher ordnet, Mängel offen nennt und Steuer und Kredit früh prüft, hat den größten Teil schon richtig gemacht.
Ein guter Verkauf beginnt nicht mit dem Inserat, sondern mit einem ehrlichen Blick auf das eigene Haus.

Häufige Fragen

Aus unserer Erfahrung ein zu hoher Startpreis. Er kostet Anfragen in den ersten Tagen, in denen sich die meisten ernsthaften Interessenten melden. Danach folgen oft Preissenkungen, und der Verkauf endet unter dem Preis, der mit einem ehrlichen Start möglich gewesen wäre.

Spätestens bei der Besichtigung müssen Sie ihn vorlegen. Liegt er beim Inserat bereits vor, müssen die Pflichtangaben daraus in die Anzeige. Besorgen Sie ihn deshalb am besten vor dem Start. Ausnahmen gibt es unter anderem für Baudenkmäler.

Bei gebrauchten Häusern wird die Haftung im Kaufvertrag meist ausgeschlossen. Das schützt Sie bei Mängeln, die Sie nicht kannten. Bei einem bekannten Mangel, den Sie verschwiegen haben, hilft Ihnen der Ausschluss nicht.

Nur, wenn Sie innerhalb von zehn Jahren nach dem Kauf verkaufen und nicht selbst darin gewohnt haben. Haben Sie das Haus im Verkaufsjahr und in den beiden Jahren davor selbst bewohnt, bleibt der Gewinn steuerfrei. Im Einzelfall hilft Ihnen Ihr Steuerberater.

Sie können ihn wegen des Verkaufs vorzeitig ablösen. Bei fester Zinsbindung darf die Bank eine Vorfälligkeitsentschädigung verlangen. Lassen Sie sich die Ablösesumme früh schriftlich geben. Meist wird der Kredit beim Notar direkt aus dem Kaufpreis abgelöst.

So früh wie möglich, am besten bevor der Verkauf feststeht. Eine Bewertung, ein vollständiger Ordner mit Unterlagen und ein Energieausweis kosten wenig Zeit, wenn kein Druck da ist. Unter Zeitdruck werden dieselben Schritte zum Engpass.

Quellen

Anfragen in den ersten 72 Stunden: eigene Auswertung RAUM_IMMOBILIEN in onOffice, 45 Verkäufe mit eindeutigem Vermarktungsstart, Verkaufsdatum Januar 2024 bis Oktober 2026, 747 ernsthafte Interessenten, Auswertung vom 22.10.2026

Kaufpreis nach Vermarktungsdauer bei 800.000 € Angebotspreis: eigene Auswertung aller Verkäufe der RAUM_IMMOBILIEN GmbH im Großraum München seit Januar 2024, Kaufpreis gegen Angebotspreis bis zum Notartermin, Stand 22.10.2026

Abschlag Kaufpreis gegenüber Angebotspreis, Eigentumswohnungen München: Sprengnetter, September-Analyse vom 23.10.2026, https://www.sprengnetter.de/2026/10/23/september-analyse-kaufpreise-weiter-ohne-grosse-ausschlaege/, abgerufen 2026-11-04

Deutsche Bundesbank: MFI-Zinsstatistik, Effektivzinssätze für Wohnungsbaukredite an private Haushalte, Zinsbindung über zehn Jahre (Reihe SUD119), Dezember 2021 1,34 %, September 2026 4,13 % (vorläufig), abgerufen 2026-11-04

§ 195 Abs. 1 BauGB (Abschrift jedes Kaufvertrags an den Gutachterausschuss), § 196 BauGB (Bodenrichtwerte), gesetze-im-internet.de, abgerufen 2026-11-04

§ 35 Abs. 1 Grundbuchordnung (Erbnachweis), gesetze-im-internet.de, abgerufen 2026-11-04

§§ 79, 80 Abs. 3 und 4, § 87, § 108 Gebäudemodernisierungsgesetz (früher Gebäudeenergiegesetz; Energieausweis beim Verkauf, Vorlage bei der Besichtigung, Pflichtangaben in Anzeigen, Bußgeld bis 10.000 €), gesetze-im-internet.de, abgerufen 2026-11-04; Änderungsgesetz vom 23.07.2026, BGBl. 2026 I Nr. 226 (Bedarfsausweis-Regel für Altbauten entfällt ab 01.01.2027), recht.bund.de, abgerufen 2026-11-04

Bundesnotarkammer, notar.de: Immobilienkauf (Kaufpreis erst fällig, wenn der Erwerb gesichert ist, keine ungesicherten Vorleistungen), abgerufen 2026-11-04

§ 30 Abs. 1 und § 32 Abs. 1 GNotKG (Notarkosten schuldet jeder, dessen Erklärung beurkundet wurde, als Gesamtschuldner), § 13 Nr. 1 und § 16 Abs. 1 GrEStG (Käufer und Verkäufer sind Steuerschuldner, Aufhebung bei Rückgängigmachung vor Eigentumsübergang), gesetze-im-internet.de, abgerufen 2026-11-05

Endgültige statt vorläufiger Finanzierungsbestätigung, Grundschuldauftrag der Bank, Eigenkapitalnachweis bei der Bank prüfen lassen, Betrugsfälle bei Eigenkapitalnachweisen: Erfahrung RAUM_IMMOBILIEN, Tobias Gierga im Chat 2026-11-05

§§ 438, 442, 444 BGB (Verjährung, Kenntnis des Käufers, Haftungsausschluss), gesetze-im-internet.de, abgerufen 2026-11-04; Bundesgerichtshof, Urteil vom 15.09.2023, V ZR 77/22 (Aufklärungspflicht trotz Datenraum), Pressemitteilung 159/2023, abgerufen 2026-11-04

§ 23 Abs. 1 Satz 1 Nr. 1 Einkommensteuergesetz (private Veräußerungsgeschäfte, Eigennutzung), gesetze-im-internet.de; H 23 EStH 2025 „Veräußerungsfrist“ (Erben übernehmen den Erwerb des Erblassers), abgerufen 2026-11-04

§ 490 Abs. 2, § 493 Abs. 5, § 500 Abs. 2, § 502 BGB (vorzeitige Rückzahlung, Auskunft der Bank, Vorfälligkeitsentschädigung, Ausschluss bei unzureichenden Angaben), gesetze-im-internet.de, abgerufen 2026-11-04; Bundesgerichtshof, Urteil vom 21.10.2025, XI ZR 187/23

§ 2040 Abs. 1 BGB (Erben verfügen nur gemeinschaftlich), § 747 Satz 2 BGB (Miteigentümer verfügen über das Ganze nur gemeinschaftlich), § 753 BGB und § 180 ZVG (Teilungsversteigerung), gesetze-im-internet.de, abgerufen 2026-11-04

§§ 656c, 656d BGB (Halbteilung der Maklerprovision bei Wohnung und Einfamilienhaus, Käufer als Verbraucher), gesetze-im-internet.de, abgerufen 2026-11-04; Bundesgerichtshof, Urteil vom 28.05.2020, I ZR 40/19 (Alleinauftrag, sechs Monate Bindung regelmäßig angemessen)
Artikel teilen

WhatsAppE-Mail

Als bevorzugte Quelle bei Google hinzufügen

Christian Atzinger

Über den Autor

Christian Atzinger

Geschäftsführer RAUM_IMMOBILIEN

Seit 26 Jahren im Münchner Immobilienmarkt und über 300 verkaufte Immobilien. In diesem Ratgeber schreibt er auf, was Eigentümer vor dem Verkauf wissen sollten.

Mehr über uns